Risorse
Analisi e redazione del bilancio aziendale: fasi e normative

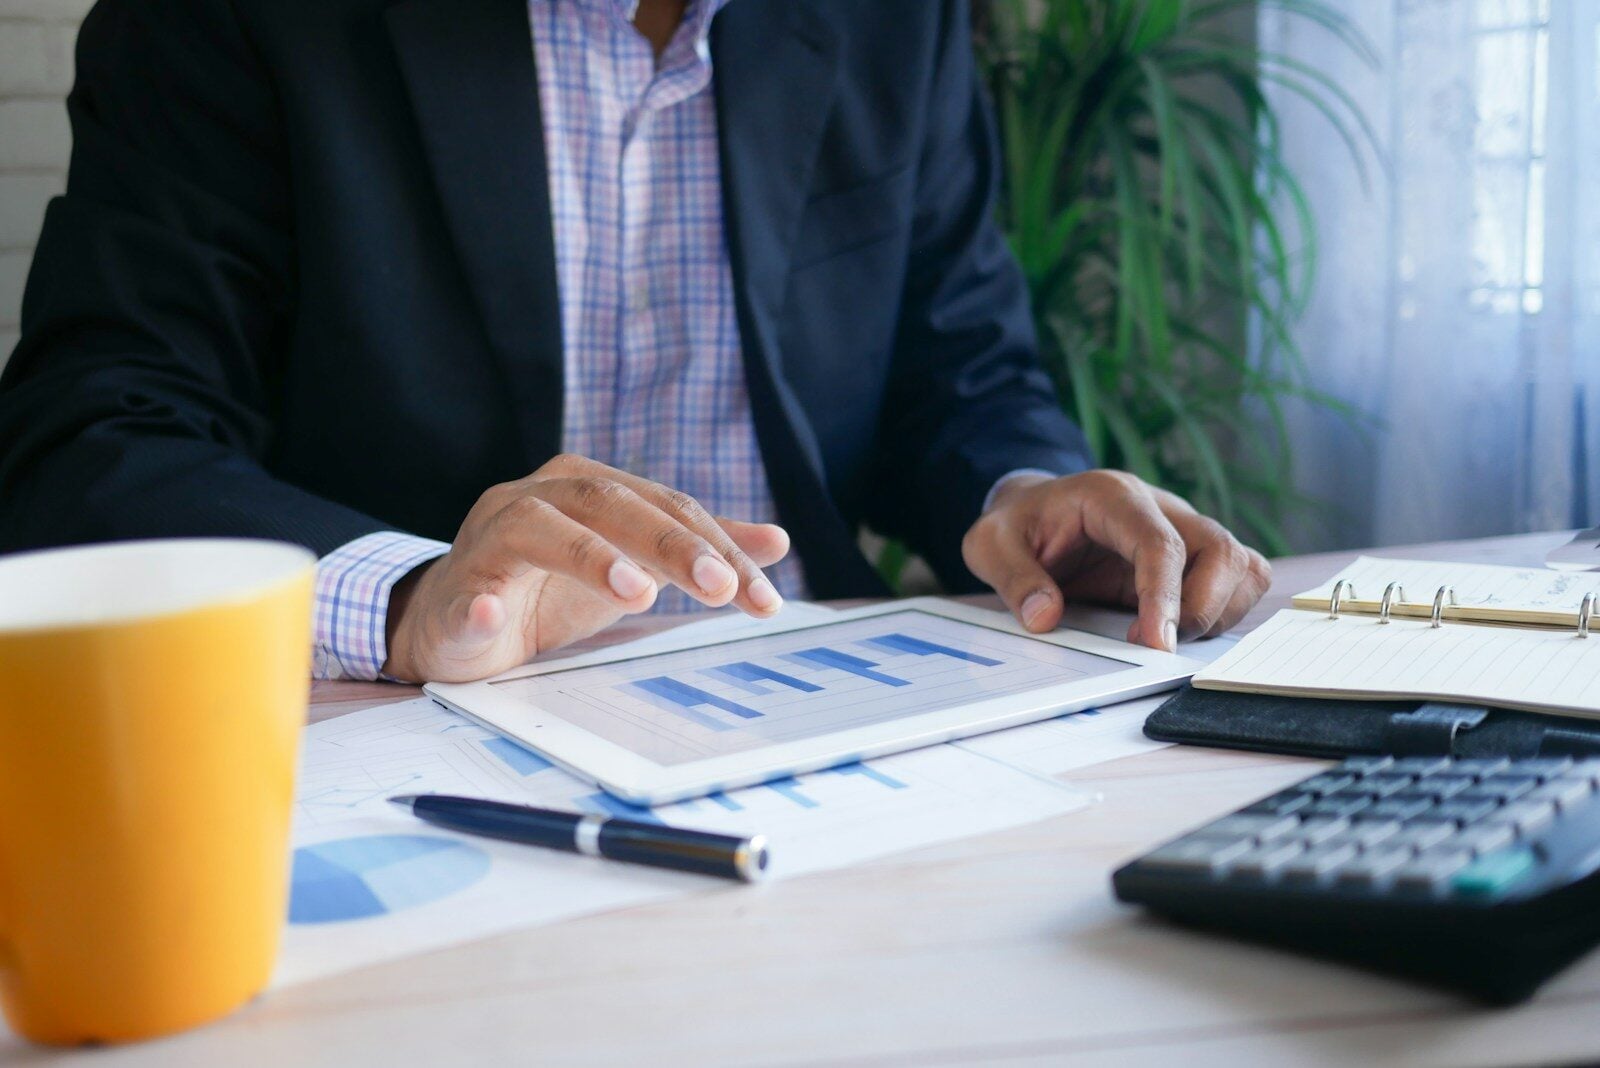
Ogni anno arriva il momento in cui un’azienda si ferma a guardare i propri numeri. Il bilancio raccoglie il risultato di dodici mesi di lavoro, investimenti, costi e decisioni e offre una fotografia della situazione economica, patrimoniale e finanziaria. Leggerlo con attenzione aiuta anche a capire quali scelte affrontare nel futuro.
Come si analizza e redige il bilancio
La redazione del bilancio parte dalla raccolta e dalla verifica delle informazioni contabili e arriva alla predisposizione di un documento che deve rappresentare in modo chiaro e corretto la situazione della società. L’articolo 2423 del Codice civile stabilisce infatti che il bilancio d’esercizio deve fornire una rappresentazione veritiera e corretta della situazione patrimoniale e finanziaria della società e del risultato economico dell’esercizio.
Per chi gestisce un’azienda, però, il bilancio non dovrebbe essere soltanto un appuntamento legato agli obblighi societari. Quei numeri raccontano molto del modo in cui l’impresa ha lavorato durante l’anno: mostrano l’andamento dei ricavi e dei costi, evidenziano gli investimenti e aiutano a comprendere come si è evoluta la situazione finanziaria.
Per questo la fase di analisi è determinante: un software per il bilancio adeguato può accompagnare il lavoro dalla predisposizione del documento fino alla sua interpretazione. Alcuni sistemi consentono di redigere il bilancio europeo in forma ordinaria e abbreviata, mettendo a disposizione anche gli allegati necessari per il deposito elettronico. Lo stesso strumento può essere utilizzato per l’analisi di bilancio e la valutazione d’azienda, offrendo una lettura più ampia dei dati raccolti.
Quali aziende devono presentare il bilancio
L’obbligo di redigere e depositare il bilancio riguarda le società di capitali secondo quanto previsto dal Codice civile. Le regole cambiano però in base alla forma societaria e alle dimensioni dell’impresa, che determinano anche il tipo di bilancio da predisporre.
Rientrano tra i principali soggetti interessati:
- società per azioni e società in accomandita per azioni, che seguono le disposizioni previste per il bilancio ordinario, salvo le semplificazioni ammesse dalla normativa;
- società a responsabilità limitata, tenute alla redazione e all’approvazione del bilancio secondo le regole del Codice civile;
- società che rispettano i requisiti dimensionali previsti dalla legge, che possono redigere il bilancio in forma abbreviata;
- micro-imprese, che in presenza delle condizioni stabilite dall’articolo 2435-ter possono usufruire di ulteriori semplificazioni.
La distinzione tra forma ordinaria, abbreviata e bilancio delle micro-imprese dipende quindi da criteri precisi e non da una scelta puramente organizzativa.
Quando si presenta il bilancio e normativa
La preparazione del bilancio segue una sequenza precisa. Gli amministratori redigono il documento e lo sottopongono all’approvazione dell’assemblea dei soci. Una volta approvato, la società deve depositarlo presso il Registro delle imprese entro trenta giorni dalla data dell’approvazione.
Per le società di capitali, l’approvazione avviene normalmente entro centoventi giorni dalla chiusura dell’esercizio. In presenza delle condizioni previste dalla legge e dallo statuto, il termine può arrivare a centottanta giorni. La possibilità di ricorrere al termine più ampio richiede quindi una verifica delle circostanze previste dalla normativa. Unioncamere pubblica annualmente un manuale operativo che aggiorna le indicazioni per la compilazione e la trasmissione dei bilanci al Registro delle imprese.


-

 Notizie1 anno ago
Temu Italia: Cos’è, Come Funziona e Perché Sta Conquistando il Mercato Italiano
-

 Risorse4 anni ago
Perché un broker è essenziale per la pianificazione dei tuoi investimenti
-
 Notizie1 anno ago
Altadefinizione, Guida Completa alla Piattaforma
-

 Risorse3 anni ago
Articolo sponsorizzato : Tutto quello che dovete sapere sulla sua pubblicazione